Assurance transport auto pour convoyage, les garanties à vérifier en 2026
Assurance transport auto pour convoyage, découvrez les garanties, exclusions et justificatifs à contrôler avant chaque mission. Faites le bon choix dès...
L'assurance transport auto pour convoyage n'est pas une garantie unique définie par la loi française. Tout véhicule terrestre à moteur doit être assuré au minimum en responsabilité civile lorsqu'il circule sur la voie publique, conformément à l'article L.211-1 du Code des assurances.
Cette garantie indemnise les dommages causés aux tiers, mais ne couvre pas automatiquement les dommages subis par le véhicule convoyé ni les blessures du conducteur responsable.
La priorité consiste à vérifier que trois risques distincts sont couverts: l'accident de circulation, la faute pro et le dommage au véhicule confié. La responsabilité civile professionnelle couvre les conséquences financières des dommages causés à des tiers ou au client dans l'exécution de la mission, par exemple une erreur, une négligence ou un retard fautif.
La Pro classique ne couvre pas automatiquement le véhicule confié lui-même: une garantie distincte, souvent appelée « véhicule confié » ou « biens confiés », doit être recherchée pour couvrir les dommages causés au véhicule pendant la période où il est sous la garde du professionnel.
- L'assurance attachée au véhicule peut couvrir un accident de circulation, mais elle ne promet pas nécessairement toutes les fautes commises par le convoyeur ni tous les dommages subis par le véhicule confié.
- Les garanties, plafonds et exclusions doivent être confirmés par écrit dans les conditions particulières du contrat.
Quelle protection faut-il vraiment pour un véhicule convoyé?
La protection d'un véhicule convoyé repose sur trois piliers distincts, dont aucun ne suffit seul. La responsabilité civile automobile du véhicule couvre les dommages causés aux tiers pendant la circulation. Mais elle ne garantit ni le véhicule confié ni les fautes professionnelles du convoyeur.
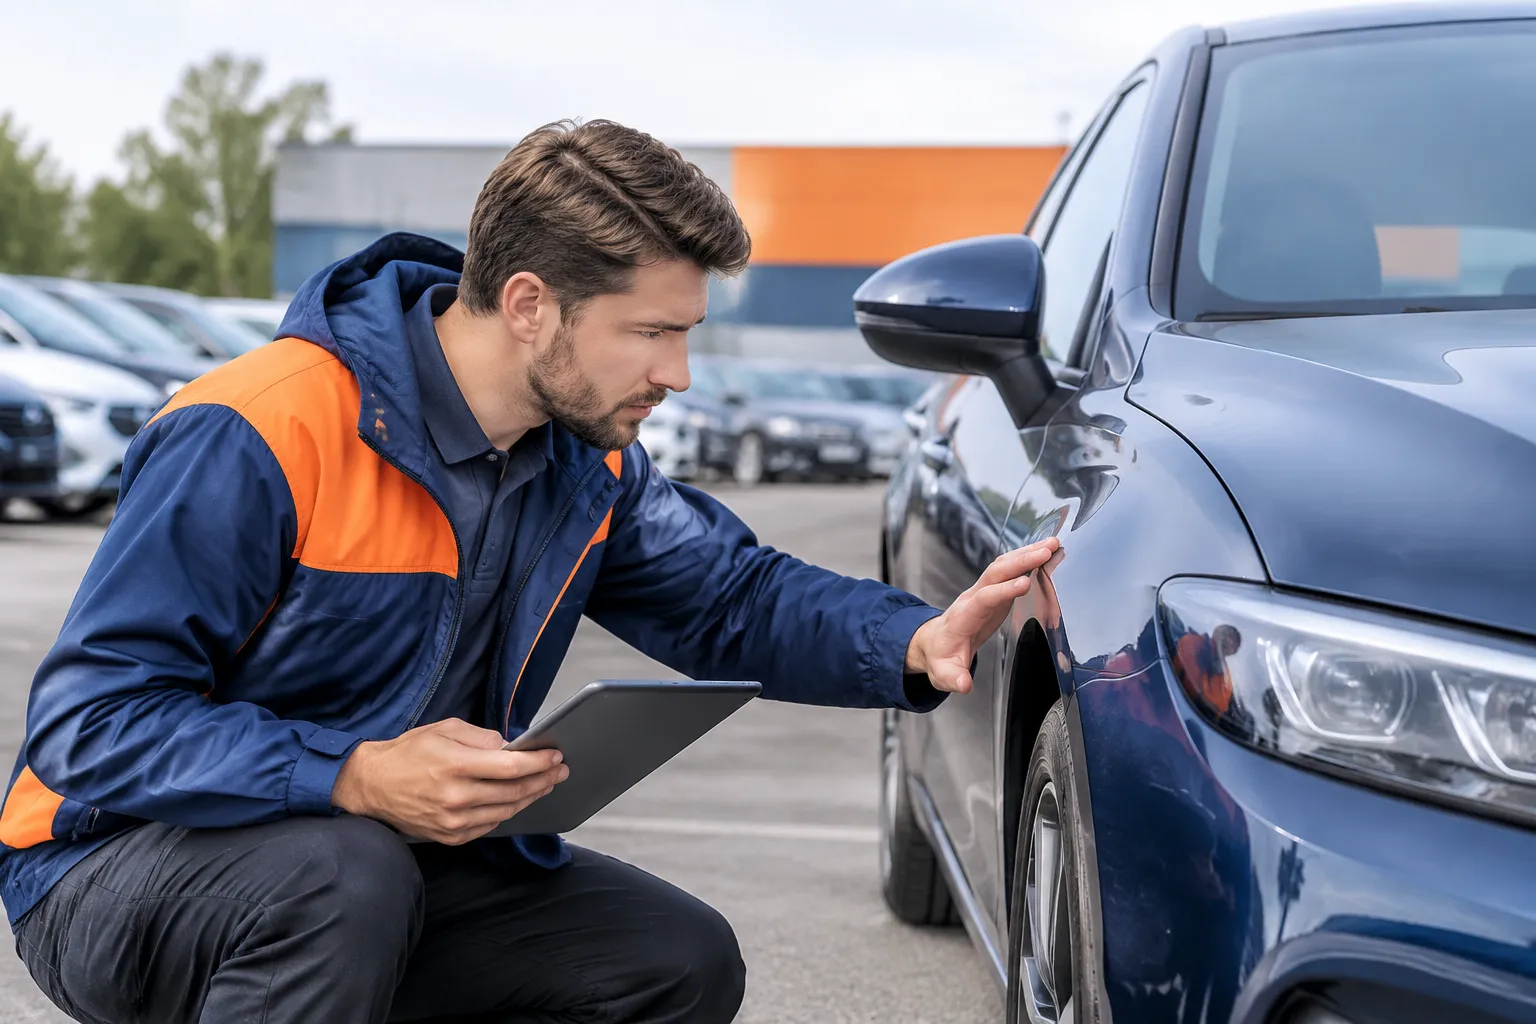
Les dommages subis par le véhicule lui-même (rayure, choc, vol, incendie) supposent une garantie spécifique, souvent appelée « véhicule confié » ou « biens confiés ». Cette garantie doit être recherchée dans un contrat distinct, car la RC Pro classique ne couvre pas automatiquement le bien transporté.
Les conditions particulières précisent les plafonds, les franchises et les exclusions, surtout les conditions de stationnement ou la valeur maximale prise en charge.
Enfin, la responsabilité civile professionnelle couvre les conséquences financières d'une faute, d'une négligence ou d'un retard fautif dans l'exécution de la mission. Elle intervient par exemple en cas d'erreur de remise, de perte de documents ou de dommage causé lors d'une manœuvre de livraison.
Les trois risques, à savoir l'accident de circulation, le dommage au véhicule confié et la faute professionnelle, doivent être couverts par écrit dans les conditions particulières du contrat.
Demandez à l'assureur une confirmation écrite que l'activité déclarée correspond bien à la conduite de véhicules appartenant à des clients, à une prestation rémunérée et aux manœuvres de prise en charge et de restitution.
Pourquoi les garanties de convoyage changent-elles la responsabilité en cas de sinistre?
Photographier la carrosserie avant le départ aide à documenter l’état initial du véhicule, élément utile en cas de contestation d’un dommage.
La répartition de la responsabilité après un sinistre dépend directement du type de garantie souscrite et de son périmètre. L'obligation d'assurance en responsabilité civile couvre les dommages causés aux tiers lors de la circulation, conformément à l'article L.211-1 du Code des assurances, mais elle ne prend en charge ni les dommages subis par le véhicule confié ni les fautes professionnelles du convoyeur.
Qui indemnise après un accident responsable?
Lors d'un accident responsable, la responsabilité civile attachée au véhicule indemnise les dommages corporels et matériels causés aux tiers. Mais, les dommages au véhicule convoyé nécessitent une garantie distincte, souvent appelée « véhicule confié » ou « biens confiés ».
Sans cette garantie, le propriétaire peut se retrouver sans indemnisation pour son propre véhicule, même si les tiers sont couverts.
La responsabilité civile professionnelle intervient en cas de faute dans l'exécution de la prestation: erreur de remise, retard fautif, mauvaise manipulation ou dommage causé lors d'une manœuvre. Cette garantie couvre les dommages corporels, matériels et immatériels consécutifs causés au client ou à des tiers, selon les conditions du contrat.
Elle ne remplace pas l'assurance automobile obligatoire et ne couvre pas automatiquement le véhicule confié lui-même.
Le rôle des exclusions, plafonds et franchises
Les contrats incluent des exclusions qui peuvent cibler certains conducteurs non déclarés, des types de véhicules particuliers (véhicules de luxe, poids lourds, véhicules électriques), des trajets ou pays spécifiques, ou encore des opérations de remise hors délai. Les plafonds d'indemnisation et les franchises peuvent laisser une part importante du risque à la charge de l'entreprise de convoyage ou du propriétaire.
Demander à l'assureur une confirmation écrite que l'activité déclarée correspond bien à la conduite de véhicules appartenant à des clients, à une prestation de convoyage rémunérée, à la prise en charge et à la restitution du véhicule, ainsi qu'aux manœuvres et opérations de livraison aide à vérifier que les trois risques distincts (accident de circulation, faute professionnelle et dommage au véhicule confié) sont bel et bien couverts.
Comment contrôler son assurance avant le départ du véhicule?
La vérification de l'assurance avant un convoyage repose sur la confirmation écrite des trois garanties distinctes: l'assurance automobile obligatoire pour la circulation, la responsabilité civile professionnelle pour les fautes d'exécution et la garantie couvrant les dommages au véhicule confié. Chacune protège un risque différent, et leur combinaison détermine l'étendue réelle de la couverture.
Les documents à demander avant la mission
Depuis le 1er avril 2024, pour les véhicules immatriculés en France, la preuve de l'assurance s'appuie avant tout sur le Fichier des véhicules assurés ou sur le document fourni par l'assureur lors de la souscription; la carte verte n'est plus obligatoire pour ces véhicules. Le conducteur doit toutefois garder l'attestation d'assurance du véhicule et les conditions particulières du contrat professionnel. Celles-ci indiquent les plafonds d'indemnisation, les franchises, les exclusions de garantie et les pays couverts.
Garder une copie de ces documents aide à vérifier que le conducteur figure bien parmi les personnes autorisées et que l'usage déclaré correspond à un convoyage rémunéré. Les contrats spécialisés peuvent gérer différemment les véhicules de luxe, les véhicules électriques, les poids lourds, les véhicules non roulants ou les véhicules de forte valeur.
Les questions à poser à l'assureur
Vérifier que la circulation professionnelle, le convoyage pour compte de tiers et la remise à domicile sont bien compatibles avec le contrat demande une confirmation écrite de l'assureur. Les points à clarifier incluent la couverture des dommages au véhicule confié pendant la conduite, les arrêts, le stationnement et la remise des clés, plus les conditions applicables aux trajets en Belgique, en Suisse ou au Luxembourg.
La couverture n'est pas automatique: son étendue dépend du contrat, des plafonds, des franchises et des exclusions. Demander un devis adapté à la mission réelle plutôt que de comparer seulement le prix affiché aide à anticiper les zones de risque non couvertes.
Quel cadre professionnel pour les différents types de convoyage?
La qualification juridique de l'activité dépend de la prestation réellement fournie et de son organisation. Les documents administratifs français distinguent notamment le transport public routier, dans lequel une entreprise exécute une prestation dont l'objet principal est le déplacement de marchandises ou de personnes, du transport pour compte propre, qui reste accessoire à une autre activité.
Cette distinction influence directement l'assurance transport auto pour convoyage à souscrire. Un convoyeur indépendant qui conduit des véhicules appartenant à des clients contre rémunération doit déclarer cette activité à son assureur et vérifier que le contrat couvre la conduite de véhicules confiés, les opérations de prise en charge et de livraison, ainsi que la circulation sur route ouverte.
Véhicules particuliers, utilitaires et poids lourds
Les contrats spécialisés traitent différemment les véhicules selon leur catégorie. Pour les utilitaires et les flottes professionnelles, vérifiez l'usage déclaré, la fréquence des missions et l'identité des conducteurs autorisés.
Les poids lourds demandent une attention particulière quant aux plafonds et aux conditions de stationnement.
Rhonyscar.fr propose du convoyage de véhicules particuliers, d'utilitaires et de poids lourds conduits sur leurs roues, avec un interlocuteur unique et une livraison à domicile en France, en Belgique, en Suisse et au Luxembourg. Cette prestation ne vous dispense pas de vérifier les garanties applicables au véhicule et à la mission.
Véhicules de luxe et électriques
Les véhicules de luxe peuvent demander une déclaration de valeur, des plafonds adaptés et des conditions spécifiques de garde ou de remise. Les véhicules électriques demandent une vérification des clauses liées à la batterie, à l'assistance et aux conditions de circulation, sans présumer du contenu du contrat.
La couverture n'est pas automatique: son étendue dépend du contrat, des plafonds, des franchises et des exclusions.
Questions fréquentes sur l'assurance transport auto pour convoyage
L'assurance responsabilité civile du véhicule suffit-elle pour un convoyage professionnel?
Non, elle ne suffit pas à elle seule. Tout véhicule terrestre à moteur doit être assuré au minimum en responsabilité civile lorsqu'il circule sur la voie publique.
Qui couvre les dommages causés au véhicule convoyé lors d'un accident responsable?
La responsabilité civile automobile couvre les dommages corporels ou matériels causés à des tiers, mais pas les dégâts subis par le véhicule que vous conduisez si vous êtes responsable de l'accident. Seules les garanties facultatives d'une assurance automobile peuvent couvrir les dégâts au véhicule, le vol, l'incendie ou les blessures du conducteur.
Avant de prendre la route, demandez à votre assureur de confirmer par écrit quelles garanties s'appliquent au véhicule convoyé et dans quelles conditions.
La responsabilité civile professionnelle remplace-t-elle l'assurance automobile du véhicule?
Non, ces deux assurances répondent à des besoins différents et ne se remplacent pas. L'assurance automobile du véhicule reste obligatoire dès lors que celui-ci roule sur la voie publique.
La responsabilité civile professionnelle couvre les dommages causés à l'occasion de votre activité, mais elle ne remplace pas la couverture obligatoire du véhicule. Contactez votre assureur pour clarifier comment ces deux contrats s'articulent et repérer les éventuels doublons ou manques de couverture.
Une formule tous risques couvre-t-elle automatiquement le convoyage d'un véhicule appartenant à un tiers?
Pas forcément. Les garanties facultatives d'une assurance automobile peuvent couvrir les dommages au véhicule, le vol, l'incendie ou les blessures du conducteur. Mais leur portée varie selon le contrat.
Une formule dite « tous risques » n'a pas une composition parfaitement uniforme: il faut vérifier les conditions particulières et les exclusions. Avant de signer un contrat de convoyage, lisez attentivement votre police d'assurance ou demandez à votre assureur de préciser si la conduite d'un véhicule appartenant à un tiers est couverte et dans quelles limites.
Quels éléments faut-il communiquer pour obtenir un devis d'assurance adapté au convoyage?
Préparez les informations suivantes pour faciliter l'échange avec votre assureur:
- La nature exacte de votre activité (convoyage de véhicules légers, utilitaires, poids lourds ou véhicules de luxe)
- Le type de trajet effectué (courte distance, longue distance, national ou international)
- Le statut du véhicule convoyé (propriété d'un particulier, d'un concessionnaire, d'une entreprise)
- Les garanties que vous souhaitez souscrire (responsabilité civile, dommages au véhicule, protection du conducteur)
- Votre historique de conduite et vos éventuels sinistres antérieurs
Plus vous fournirez de détails précis, plus le devis correspondra à votre situation réelle et plus vous éviterez les mauvaises surprises en cas de sinistre.
La carte verte est-elle encore obligatoire pour un véhicule immatriculé en France?
Si vous convoyez un véhicule immatriculé à l'étranger, vérifiez les règles en vigueur dans le pays d'immatriculation et conservez les justificatifs d'assurance fournis par le propriétaire ou votre assureur.
Une assurance automobile classique suffit-elle pour convoyer le véhicule d'un tiers?
Cela dépend des conditions spécifiques de votre contrat. Une assurance automobile classique couvre souvent le conducteur habituel du véhicule. Mais elle peut ne pas s'appliquer quand vous conduisez un véhicule qui ne vous appartient pas dans le cadre d'une activité professionnelle.
Avant de prendre la route, contactez votre assureur pour vérifier que la conduite de véhicules tiers est bien couverte et que les garanties souscrites correspondent aux risques du convoyage.
Que faire si l'assureur refuse de confirmer la couverture par écrit?
Un refus de confirmation écrite doit vous alerter. Sans document précisant les garanties applicables, vous n'avez aucune preuve en cas de sinistre.
Demandez un avenant à votre contrat ou une attestation détaillant les risques couverts lors du convoyage. Si l'assureur refuse, pensez à changer d'assureur ou à souscrire une assurance complémentaire spécifique au transport de véhicules.
Ne prenez pas la route sans avoir obtenu une réponse claire et tracée par écrit.
Une assurance temporaire couvre-t-elle automatiquement le transport ou le convoyage professionnel?
Non, une assurance temporaire répond souvent à un besoin ponctuel de couverture pour un usage privé ou occasionnel. Elle ne couvre pas automatiquement les spécificités du convoyage professionnel, notamment la conduite régulière de véhicules qui appartiennent à des tiers.
Avant de souscrire une assurance temporaire, précisez à l'assureur que vous exercez une activité de convoyage et demandez une confirmation écrite que cette activité est bien couverte pendant la durée du contrat.
Vérifier avant de confier, comparer avant de souscrire
L'assurance transport auto pour convoyage repose sur la superposition de trois garanties distinctes, dont aucune ne remplace les deux autres. La responsabilité civile du véhicule protège les tiers, la responsabilité professionnelle couvre les fautes d'exécution et la garantie véhicule confié indemnise les dommages au bien transporté.
Sans cette dernière, le propriétaire du véhicule reste exposé aux conséquences d'un sinistre, même si les tiers sont couverts.
Avant tout départ, demandez les conditions particulières du contrat professionnel et vérifiez les plafonds, les franchises et les exclusions. Rhony's Car assure chaque convoyage avec un conducteur unique qui reste l'interlocuteur du client du premier appel jusqu'à la remise des clés, en France, en Belgique, en Suisse et au Luxembourg.